Soldi della SRL: tre errori che un imprenditore dovrebbe evitare
I soldi sul conto della SRL non sono automaticamente soldi del socio. Prima di trasferirli sul conto personale serve una risposta semplice: per quale ragione quella somma ti spetta? La causale del bonifico, da sola, non basta.
I soldi sul conto della SRL non sono automaticamente soldi del socio. Prima di trasferirli sul conto personale serve una risposta semplice: per quale ragione quella somma ti spetta? La causale del bonifico, da sola, non basta.
Compenso, dividendo, rimborso spese e restituzione di un prestito seguono regole diverse. Confonderli può lasciare pagamenti da ricostruire, somme da restituire e trattamenti fiscali contestabili.
Vediamo tre errori attraverso Paolo, Giulia e Laura. I casi sono inventati e hanno finalità illustrative: servono a capire il metodo, non a prevedere l’esito di un controllo.
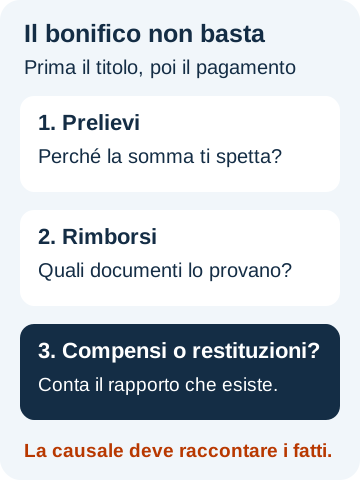
Errore 1: prelevare dalla SRL senza sapere a quale titolo
Paolo è socio unico e amministratore. Ogni mese trasferisce 2.000 euro dal conto aziendale al proprio. Non ha correttamente stabilito un compenso e non risultano decisioni di distribuzione degli utili.
Dopo un anno i bonifici sono 24.000 euro. Dopo tre anni: 2.000 × 12 × 3 = 72.000 euro.
«In contabilità c’è scritto prelievi soci»: non è sufficiente
Una voce contabile non dimostra che il denaro spettasse a Paolo. I prelievi soci SRL vanno ricostruiti: esisteva un compenso validamente determinato, un dividendo deliberato, un debito della società oppure nessuno di questi presupposti?
Se emerge un credito restitutorio della società verso Paolo, occorre chiarire come e quando chiuderlo. Non significa che basti iscrivere un credito per trasformare qualsiasi prelievo in un finanziamento regolare al socio.
Il rischio concreto: avere ricevuto 72.000 euro senza riuscire a dimostrare perché ti spettassero. Non esiste una percentuale unica da applicare a quei bonifici per sistemare tutto.
In un controllo possono emergere diverse qualificazioni fiscali; se la società deve recuperare un proprio credito, può richiederne la restituzione, anche attraverso gli organi di una procedura quando pertinente.
Un movimento iscritto come credito verso il socio non è, in quanto tale, un costo deducibile. E non si può trasformarlo retroattivamente in un compenso o in un dividendo soltanto cambiando la descrizione.
Come evitare l’errore prima del bonifico
- Compenso: verifica statuto e decisione societaria competente che lo attribuisce e determina.
- Dividendo: verifica utili o riserve distribuibili e una decisione valida di distribuzione.
- Rimborso o restituzione: verifica la spesa sostenuta oppure il debito effettivo della società.
Buoni pasto e benefit possono avere un trattamento agevolato in presenza dei requisiti. Non sono però un plafond di denaro esente garantito a ogni amministratore: inquadramento, modalità di attribuzione e limiti dell’anno vanno verificati. Non giustificano prelievi già effettuati senza titolo.
Per distinguere le due remunerazioni puoi leggere il confronto pratico tra compenso amministratore e dividendi.
Errore 2: rimborsare spese senza poterle dimostrare
Giulia, amministratrice di una SRL di servizi, riceve 500 euro al mese per «carburante e pranzi con clienti». Spesso mancano nota spese e giustificativi. Alcune spese sono state pagate in contanti.
A fine anno sono 500 × 12 = 6.000 euro da giustificare. La dicitura «rimborso spese amministratore» non li rende automaticamente esenti per lei e deducibili per la SRL.
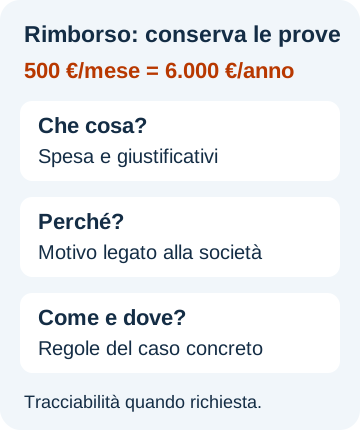
Che cosa deve raccontare una nota spese?
Deve permettere di collegare persona, spesa e attività aziendale. In concreto:
- data, luogo, importo e motivo della spesa;
- giustificativi adeguati alla tipologia di acquisto;
- motivo della trasferta o dell’incontro, quando pertinente;
- prova del pagamento quando richiesta e corretta approvazione del rimborso.
Un pranzo con un cliente non è automaticamente una trasferta agevolata. Va verificato se si tratta di trasferta, rappresentanza o altra spesa, con i rispettivi requisiti e limiti.
Tracciabilità: attenzione al tipo di spesa e al luogo
Nel regime dei redditi assimilati, le regole dell’articolo 51 del TUIR richiedono pagamenti tracciabili per i rimborsi delle spese di trasferta sostenute in Italia per vitto, alloggio e viaggio/trasporto mediante taxi o NCC, alle condizioni previste.
Non si deve estendere quella specifica regola indistintamente a ogni mezzo di trasporto o a ogni spesa all’estero. Restano comunque da verificare documenti, luogo della trasferta e inquadramento del beneficiario.
Trasferte fuori comune e spostamenti nel comune hanno regole differenti. Per i rimborsi chilometrici dell’auto propria servono dati del viaggio, autorizzazione pertinente e calcolo coerente con le tabelle ACI e i limiti applicabili.
Anche il trattamento della società va controllato separatamente: l’articolo 95 del TUIR prevede condizioni e limiti di deduzione. Uno scontrino non rende automaticamente deducibile una spesa personale o non inerente.
Quanto può costare l’errore di Giulia?
Con i soli dati dell’esempio non possiamo calcolare un recupero fiscale certo. Occorrono natura delle spese, documenti, regime del compenso, redditi e posizione previdenziale. Imponibilità per Giulia e deduzione per la società sono due verifiche distinte.
La lezione pratica: raccogli le prove mentre spendi. Ricostruire dodici mesi di scontrini e trasferte dopo una contestazione è molto più difficile.
Errore 3: confondere un compenso con la restituzione di un finanziamento
Laura versa 40.000 euro alla propria SRL senza chiarire bene il titolo del versamento. Tre anni dopo riceve 20.000 euro con causale «compenso amministratore», ma manca una valida determinazione del compenso.
Il problema nasce prima del secondo bonifico: i 40.000 euro iniziali erano un prestito oppure un apporto al patrimonio? Le due situazioni non danno gli stessi diritti alla restituzione.
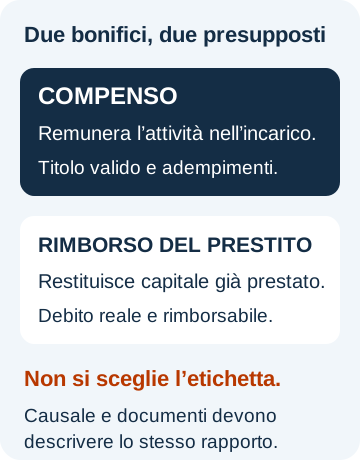
Prima ricostruisci il rapporto, poi decidi come pagare
Servono accordi, decisioni, movimenti bancari e rappresentazione in bilancio coerenti. Una ricostruzione successiva può documentare fatti realmente avvenuti; non deve creare oggi un finanziamento inesistente all’origine.
Un vero finanziamento soci comporta un debito della SRL. Un versamento in conto capitale entra invece nel patrimonio: il socio non può riprenderlo come se fosse un prestito, senza verificare le regole societarie applicabili.
Due pagamenti da 20.000 euro, con presupposti diversi
La tabella confronta un compenso realmente dovuto e validamente determinato con il rimborso del capitale di un vero finanziamento documentato e rimborsabile. Non sono due alternative da scegliere cambiando la causale.
Per il compenso assumiamo reddito assimilato, nessun altro reddito o detrazione, Gestione Separata al 35,03%, riparto un terzo/due terzi e addizionali ipotetiche al 2%. Gli interessi del finanziamento sono esclusi dal confronto.
In questo modello il compenso lascia 13.248,51 euro netti alla persona e richiede 24.670,67 euro alla società. La restituzione del solo capitale di un vero debito da 20.000 euro comporta invece un incasso di 20.000 euro.
Apri il confronto tra compenso e restituzione del prestito
| Voce | Compenso lordo 20.000 € | Restituzione di capitale 20.000 € |
|---|---|---|
| Presupposto | Incarico, compenso valido e adempimenti | Debito reale, documentato e rimborsabile |
| Uscita societaria nel modello, prima degli effetti fiscali | 24.670,67 € | 20.000,00 € |
| Contributi trattenuti alla persona | 2.335,33 € | Nessuno sul solo capitale restituito |
| IRPEF e addizionali nel modello | 4.416,16 € | Nessuna sul solo capitale nominale restituito |
| Incasso netto della persona | 13.248,51 € | 20.000,00 € |
| Trattamento per la società | Deducibilità secondo requisiti e regole applicabili | Uscita finanziaria: il capitale rimborsato non è un costo deducibile |
La differenza di incasso non è un «risparmio» ottenibile a piacere. Se non esiste un vero credito del socio, non si può usare la restituzione del prestito per evitare imposte su un compenso.
Per i dettagli del primo calcolo puoi leggere quanto costa davvero il compenso amministratore.
Finanziamento infruttifero e postergazione: due controlli diversi
L’articolo 46 del TUIR disciplina la presunzione fiscale di mutuo per i versamenti dei soci quando da bilanci o rendiconti non risulta un altro titolo. Non basta, da solo, per concludere che ogni somma produca interessi al tasso legale.
Le regole fiscali su percezione e misura degli interessi sono nell’articolo 45, comma 2, del TUIR. Sul piano civile, l’articolo 1815 prevede gli interessi salvo diversa volontà delle parti.
Se il finanziamento è infruttifero, è opportuno documentarlo chiaramente per iscritto, con data opponibile quando necessaria. Lo scritto aiuta la prova: non significa che qualsiasi mutuo privo di contratto scritto sia automaticamente invalido.
Infine, l’articolo 2467 del codice civile prevede la postergazione nei casi indicati di squilibrio finanziario: il rimborso viene dopo la soddisfazione degli altri creditori. Anche un credito reale può non essere rimborsabile subito.
Il filo comune: il titolo viene prima della convenienza
- Paolo: 72.000 euro trasferiti richiedono una ricostruzione, non una nuova etichetta.
- Giulia: 6.000 euro di rimborsi richiedono prove, non una stima generica di sanzioni.
- Laura: un prestito e un apporto al patrimonio vanno distinti prima di trattarne la restituzione.
Una pianificazione corretta parte dai rapporti reali e dalle regole applicabili. La convenienza si valuta dopo: non si inventa il rapporto per ottenere il trattamento più leggero.
Checklist: dieci domande prima di trasferire denaro
- So perché la somma mi spetta: compenso, dividendo, rimborso o restituzione?
- Il compenso è validamente attribuito e determinato prima dell’erogazione?
- Per i dividendi sono verificati utili o riserve distribuibili e decisione societaria?
- Esistono crediti della società verso di me da ricostruire e chiudere?
- Ogni rimborso ha nota spese, giustificativi e motivo aziendale?
- Ho verificato quando occorre un pagamento tracciabile?
- I rimborsi chilometrici sono documentati viaggio per viaggio?
- I miei versamenti alla società hanno natura e condizioni documentate?
- Causali, documenti e scritture contabili raccontano lo stesso rapporto?
- Ho verificato limiti al rimborso e liquidità da lasciare all’impresa?
Se una risposta manca, fermati prima del bonifico e ricostruisci il rapporto. Il primo risparmio è evitare un pagamento che non sai spiegare.
Ne parleremo nel webinar BPlanning del 29 ottobre alle 21:00, dedicato al compenso amministratore e alla pianificazione fiscale.
Casi inventati e importi illustrativi. Il testo non costituisce consulenza professionale: ogni situazione richiede l’esame dei fatti, dei documenti e del regime applicabile.
Domande frequenti sui soldi della SRL
Il socio di una SRL può prelevare liberamente dal conto della società?
No. Le somme devono avere un titolo effettivo e documentabile. Un prelievo privo di giustificazione richiede una ricostruzione e può comportare obblighi di restituzione o conseguenze fiscali. La voce «prelievi soci» non dimostra da sola che il denaro spettasse al socio.
Come devono essere documentati i rimborsi spese dell’amministratore?
Con documenti adeguati, nota spese e motivo aziendale, distinguendo tipo di spesa, luogo e regime del beneficiario. Quando previsto serve anche il pagamento tracciabile. Non tutte le spese hanno lo stesso trattamento e imponibilità personale e deduzione societaria sono verifiche distinte.
I soldi versati dal socio nella SRL si possono riprendere?
Dipende dalla natura del versamento. Un vero finanziamento può essere restituito secondo condizioni e vincoli applicabili, inclusa l’eventuale postergazione. Un apporto al patrimonio non dà automaticamente lo stesso diritto alla restituzione e segue le regole societarie pertinenti.
Un finanziamento soci deve produrre interessi?
Il mutuo prevede interessi salvo diversa volontà delle parti. L’infruttuosità va documentata in modo chiaro; per le presunzioni fiscali contano anche le regole dell’articolo 45 del TUIR. L’articolo 46 riguarda invece la qualificazione dei versamenti, non una sola regola indistinta sugli interessi.
Basta cambiare la causale del bonifico per correggere un pagamento?
No. La causale deve descrivere un rapporto reale, sostenuto da fatti e documenti. Se una registrazione è errata va ricostruita e corretta secondo le regole applicabili, senza inventare a posteriori un compenso, un rimborso o un finanziamento inesistente.
Continua a leggereTutte le Guide Fiscali →
Compenso amministratore: quanto ti costa davvero la scelta che hai fatto?
Contributi, IRPEF, IRES, IRAP e liquidità: quanto costa davvero il compenso amministratore alla SRL nel 2026. Con un esempio numerico.
Leggi >Come aprire una partita IVA forfettaria
Come aprire partita IVA forfettaria: requisiti, codici ATECO, iscrizioni e costi per partire con scelte fiscali corrette e senza rallentare…
Leggi >La distribuzione di somme da un trust ai beneficiari non genera sempre tassazione. Scopri le differenze tra trust trasparenti, opachi, commerciali, esteri e interposti
Distribuzioni del trust: non sempre nasce un nuovo reddito imponibile La distribuzione di somme ai beneficiari di un trust non determina…
Leggi >