Compenso amministratore: quanto ti costa davvero la scelta che hai fatto?
Hai deciso un compenso di 50.000 euro lordi. Ma quanto spenderà davvero la tua SRL? E quanto arriverà sul tuo conto? Sono tre cifre diverse. Separarle è il primo passo per evitare sorprese.
Hai deciso un compenso di 50.000 euro lordi. Ma quanto spenderà davvero la tua SRL? E quanto arriverà sul tuo conto? Sono tre cifre diverse. Separarle è il primo passo per evitare sorprese.
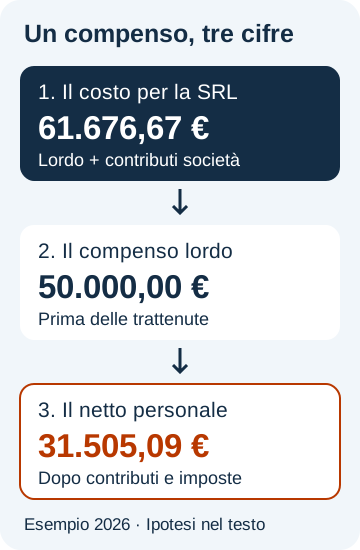
Nel nostro esempio 2026, la società sostiene 61.676,67 euro e all’amministratore restano 31.505,09 euro netti. Vediamo da dove nasce questa distanza e che cosa controllare prima di fissare il compenso.
Partiamo da un esempio: 50.000 euro lordi
Immagina una SRL che riconosce al proprio amministratore un compenso annuo di 50.000 euro. Per capire il costo, seguiamo il denaro in tre passaggi.
Le ipotesi contano: amministratore non pensionato, senza altra copertura previdenziale obbligatoria, Gestione Separata al 35,03%. Nessun altro reddito, detrazione o ulteriore deduzione; addizionali ipotetiche al 2%. Il massimale contributivo non interviene.
1. La società paga anche una parte dei contributi
Ai 50.000 euro lordi si aggiungono 11.676,67 euro di contributi a carico della SRL. Il costo complessivo diventa quindi 61.676,67 euro, prima degli effetti fiscali e di eventuali ulteriori costi di gestione.
2. Dal lordo si sottraggono le trattenute personali
Il compenso lordo non è il bonifico che ricevi. Nell’esempio vengono trattenuti 5.838,33 euro di contributi personali. Restano 44.161,67 euro di imponibile: la somma sulla quale calcolare l’IRPEF.
3. Dopo le imposte si arriva al netto
L’IRPEF dell’esempio è di 11.773,35 euro; le addizionali ipotetiche sono 883,23 euro. Il risultato è 31.505,09 euro netti nell’anno.
Da ricordare: la quota contributiva personale è già dentro i 50.000 euro lordi. Non va aggiunta una seconda volta al costo della società.
Vuoi controllare il calcolo completo? Apri la tabella
| Passaggio | Importo |
|---|---|
| Compenso lordo | 50.000,00 € |
| Contributi complessivi, 35,03% | 17.515,00 € |
| Quota contributi della società | 11.676,67 € |
| Costo complessivo SRL | 61.676,67 € |
| Quota contributi personale | −5.838,33 € |
| Imponibile IRPEF | 44.161,67 € |
| IRPEF, senza detrazioni | −11.773,35 € |
| Addizionali ipotetiche, 2% | −883,23 € |
| Netto personale simulato | 31.505,09 € |
Gli importi sono arrotondati al centesimo. È una simulazione illustrativa, non un cedolino: altri redditi, detrazioni e addizionali effettive possono cambiare il tuo netto.
Quale aliquota INPS usare nel 2026?
La circolare INPS n. 8 del 3 febbraio 2026 distingue due situazioni ordinarie per l’amministratore di società:
- Senza altra copertura obbligatoria e non pensionato: aliquota complessiva del 35,03%.
- Con altra copertura obbligatoria o pensionato: aliquota del 24%.
In entrambi i casi, due terzi dei contributi sono a carico della società e un terzo dell’amministratore. Per il 2026 il massimale annuo è 122.295 euro, considerando gli eventuali altri rapporti rilevanti.
Il 35,03% comprende il 33% pensionistico, lo 0,72% per tutele aggiuntive e l’1,31% DIS-COLL, dovuto anche se l’amministratore non beneficia della prestazione. Per questo caso non si usa il 33,72%.
Prima dei conti va verificato l’inquadramento. Un incarico che rientra nell’attività professionale può seguire regole diverse; anche il lavoro del socio nell’impresa è distinto dalla sola carica amministrativa.
L’IRPEF non funziona come una percentuale unica
Nel caso ordinario di reddito assimilato al lavoro dipendente, il compenso segue gli scaglioni dell’articolo 11 del TUIR. Nel 2026:
- 23% sui primi 28.000 euro di imponibile;
- 33% sulla parte oltre 28.000 e fino a 50.000 euro;
- 43% soltanto sulla parte oltre 50.000 euro.
Un esempio semplice: superare 28.000 euro non significa pagare il 33% su tutto. Quella percentuale si applica soltanto alla parte che supera la soglia.
Un aumento del compenso va quindi valutato insieme agli altri redditi personali. Le addizionali e le detrazioni completano il calcolo: il netto non si trova sottraendo una sola percentuale dal lordo.
«Se lo deduco, mi costa meno?» Sì, ma attenzione alla cassa
Una deduzione riduce il reddito sul quale la società calcola l’imposta. Non riduce automaticamente il bonifico da pagare.
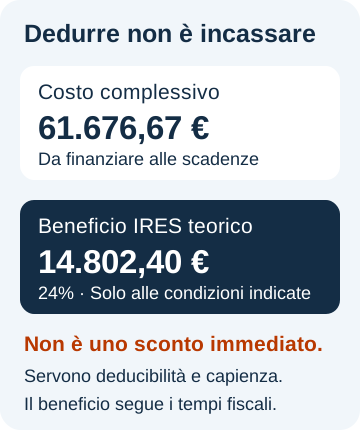
Riprendiamo i 61.676,67 euro dell’esempio. Se il costo è interamente deducibile nello stesso periodo e la società ha reddito imponibile sufficiente, con IRES al 24% il beneficio teorico è 14.802,40 euro.
Il costo dopo quel beneficio sarebbe 46.874,27 euro. Ma deducibilità, capienza e tempi di utilizzo vanno verificati: non è un rimborso garantito né denaro subito disponibile.
IRES e IRAP sono imposte diverse
Nel caso ordinario di compenso assimilato, il costo dell’amministratore non è deducibile dalla base IRAP. Non si può sommare automaticamente al beneficio IRES un altro 3,9%, aliquota IRAP ordinaria di riferimento soggetta a variazioni.
Conta anche quando paghi
L’articolo 95, comma 5, del TUIR collega la deduzione del compenso al pagamento, non alla sola delibera.
Per i redditi assimilati, alle condizioni applicabili, la cassa allargata al 12 gennaio può ricondurre all’anno precedente le somme a esso riferite e percepite entro quella data. La regola non si estende automaticamente ai compensi professionali; con un bonifico conta anche l’effettiva disponibilità per il beneficiario.
Il controllo pratico: la società riesce a sostenerlo?
Immagina di avere incassi concentrati in pochi mesi. Un compenso fiscalmente deducibile può comunque mettere in difficoltà la cassa se i pagamenti arrivano prima degli incassi.
Il piano deve comprendere tre uscite:
- Il netto da trasferire all’amministratore.
- Le ritenute e tutti i contributi, da versare alle rispettive scadenze, normalmente entro il 16 del mese successivo salvo slittamenti.
- Gli altri impegni della SRL: fornitori, imposte, debiti e investimenti.
Il beneficio IRES segue invece saldi, acconti e posizione fiscale. Non va usato come se fosse già sul conto.
Prima dell’erogazione, verifica anche statuto e decisione societaria competente che attribuisce e determina il compenso. La sola registrazione contabile o l’approvazione generica del bilancio non sono automaticamente sufficienti.
Le tre domande da portarti via
- Quanto costa tutto insieme? Lordo, quota contributiva societaria ed eventuali altri oneri.
- Quanto mi resta davvero? Dopo contributi, IRPEF e addizionali del mio caso.
- Che cosa rimane all’impresa? Liquidità e risorse per funzionare e investire.
Non esiste una cifra giusta per tutte le società: il compenso va documentato e commisurato all’incarico e alla sostenibilità dell’impresa.
Valori illustrativi riferiti alle ipotesi dichiarate. Non sostituiscono una valutazione professionale individuale.
Domande frequenti sul compenso amministratore
Quanto costa alla società un compenso amministratore?
Nel caso di Gestione Separata al 35,03%, la SRL sostiene il lordo più due terzi dei contributi: circa 123,35 euro ogni 100 euro lordi. Su 50.000 euro il costo dell’esempio è 61.676,67 euro, prima degli effetti fiscali.
Quali contributi si pagano sul compenso amministratore nel 2026?
Per l’amministratore senza altra copertura obbligatoria e non pensionato l’aliquota complessiva è il 35,03%. Per pensionati o soggetti con altra copertura obbligatoria è il 24%. Si applicano massimale e regole dell’inquadramento; due terzi sono a carico della società e un terzo dell’amministratore.
Il compenso amministratore è deducibile?
Può esserlo ai fini IRES, rispettando requisiti societari e fiscali e regole sul pagamento. Per i redditi assimilati va considerata la cassa allargata al 12 gennaio, quando applicabile. Nel caso ordinario di compenso assimilato non è deducibile ai fini IRAP.
Come viene tassato il compenso amministratore?
Nel caso ordinario assimilato al lavoro dipendente si applicano IRPEF progressiva e addizionali. Gli scaglioni 2026 sono 23%, 33% e 43%. Contributi, altri redditi, detrazioni e deduzioni determinano l’imponibile e il netto effettivi.
Serve una delibera per il compenso amministratore?
Occorre verificare statuto e specifica decisione societaria competente, secondo l’assetto della SRL. Attribuzione e determinazione del compenso devono essere documentate prima dell’erogazione; non basta presumere che sia autorizzato perché contabilizzato.
Continua a leggereTutte le Guide Fiscali →
Soldi della SRL: tre errori che un imprenditore dovrebbe evitare
Prelievi senza titolo, rimborsi senza documenti, compensi confusi con altri bonifici: tre errori frequenti nelle SRL, con esempi e…
Leggi >Come aprire una partita IVA forfettaria
Come aprire partita IVA forfettaria: requisiti, codici ATECO, iscrizioni e costi per partire con scelte fiscali corrette e senza rallentare…
Leggi >La distribuzione di somme da un trust ai beneficiari non genera sempre tassazione. Scopri le differenze tra trust trasparenti, opachi, commerciali, esteri e interposti
Distribuzioni del trust: non sempre nasce un nuovo reddito imponibile La distribuzione di somme ai beneficiari di un trust non determina…
Leggi >