Compenso amministratore o dividendi: come capire quale scelta è più adatta alla tua società?
«Se invece di aumentare il compenso mi distribuissi gli utili?» È una domanda concreta. Per rispondere, però, non basta confrontare due percentuali: bisogna partire dalle stesse risorse della SRL e vedere quanto arriva davvero alla persona.
«Se invece di aumentare il compenso mi distribuissi gli utili?» È una domanda concreta. Per rispondere, però, non basta confrontare due percentuali: bisogna partire dalle stesse risorse della SRL e vedere quanto arriva davvero alla persona.
In questa guida facciamo proprio questo. Prima un esempio guidato, poi le cinque domande che aiutano a leggere il risultato senza trasformarlo in una ricetta valida per tutti.
Prima distinzione: con quale ruolo ricevi il denaro?
Se gestisci la società, il compenso amministratore remunera l’attività nell’incarico. Se partecipi al capitale, il dividendo remunera la tua qualità di socio.
La stessa persona può avere entrambi i ruoli. Ma un dividendo non diventa uno stipendio soltanto perché serve per le spese personali: richiede utili o riserve realmente distribuibili e una decisione societaria valida.
L’esempio: 65.000 euro di compenso oppure un mix?
Immagina una SRL con un socio unico, anche amministratore. Per illustrare una differenza di netto nell’ordine dei 5.000 euro scegliamo un compenso iniziale di 65.000 euro. È un esempio didattico, non una soglia di convenienza.
- A: compenso annuo lordo di 65.000 euro;
- B: compenso lordo di 20.000 euro e distribuzione dell’utile residuo, usando lo stesso margine societario iniziale.
Ipotesi da tenere accanto ai numeri: persona fisica residente, partecipazione fuori dall’attività d’impresa; amministratore non pensionato e senza altra copertura previdenziale obbligatoria. Nessuna posizione artigiani/commercianti nel modello, nessun altro reddito o detrazione.
Usiamo Gestione Separata al 35,03%, addizionali ipotetiche al 2%, IRES ordinaria al 24% e ritenuta dividendi al 26%. Il costo del compenso è interamente deducibile nel periodo; gli utili sono distribuibili e gli accantonamenti obbligatori già soddisfatti. Il massimale contributivo non interviene.
IRAP e altri eventuali oneri sono esclusi. I dividendi derivano dall’utile prodotto nello scenario, non da riserve pregresse. Importi arrotondati al centesimo: è una simulazione, non un cedolino personale.
A. Solo compenso: che cosa costa e che cosa resta?
Ai 65.000 euro lordi la società aggiunge 15.179,67 euro di contributi a proprio carico. Il margine necessario prima del compenso e dell’IRES è quindi 80.179,67 euro.
Al socio-amministratore, dopo 7.589,83 euro di contributi personali, 16.886,37 euro di IRPEF e 1.148,20 euro di addizionali, rimangono 39.375,60 euro netti.
B. Stesso margine: quanto può essere il dividendo?
Con un compenso lordo di 20.000 euro, il costo societario comprensivo dei contributi è 24.670,67 euro. Degli 80.179,67 euro iniziali restano 55.509 euro prima dell’IRES.
Dopo 13.322,16 euro di IRES, il dividendo lordo disponibile è 42.186,84 euro. Dopo la ritenuta del 26%, ne arrivano al socio 31.218,26 euro netti.
Sommando i 13.248,51 euro netti del compenso, il totale personale diventa 44.466,77 euro: 5.091,17 euro di netto disponibile in più, con lo stesso margine societario iniziale.
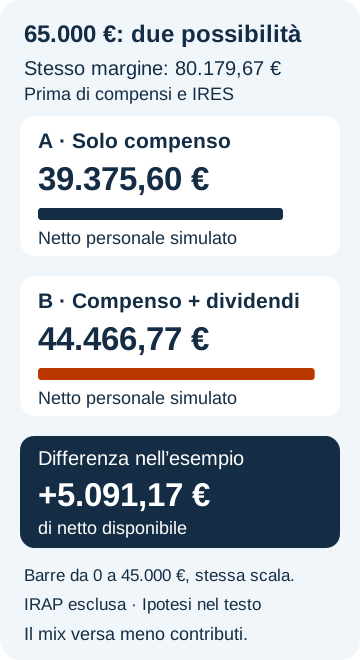
La differenza non è tutta fiscale: nel mix si versano anche 15.763,50 euro di contributi complessivi in meno. Il maggiore netto non misura il valore delle tutele e della pensione futura e non dimostra che 20.000 euro sia il compenso ottimale.
Che cosa cambia se partiamo da 60.000 euro?
Ripetendo il confronto con 60.000 euro lordi, il margine comune è 74.012 euro. Il solo compenso produce 36.946,70 euro netti; il mix con compenso di 20.000 euro e dividendo lordo di 37.499,41 euro produce 40.998,07 euro netti.
La differenza è 4.051,37 euro, non 5.000. L’esempio principale da 65.000 euro mostra una differenza vicina a 5.000 euro, ma non individua una soglia o una combinazione migliore per tutte le società.
Perché il divario cambia? Nel caso da 65.000 euro l’imponibile personale del solo compenso è 57.410,17 euro: una parte entra nello scaglione IRPEF del 43%. Nel mix l’imponibile del compenso è 17.664,67 euro. Cambiano anche i contributi e le imposte sull’utile.
Controlla i passaggi del confronto da 65.000 euro
| Voce | A: compenso lordo 65.000 € | B: compenso 20.000 € e dividendi |
|---|---|---|
| Margine societario iniziale, IRAP esclusa | 80.179,67 € | 80.179,67 € |
| Compenso lordo | 65.000,00 € | 20.000,00 € |
| Contributi complessivi Gestione Separata | 22.769,50 € | 7.006,00 € |
| Contributi a carico della società | 15.179,67 € | 4.670,67 € |
| Costo societario del compenso | 80.179,67 € | 24.670,67 € |
| Contributi personali trattenuti | 7.589,83 € | 2.335,33 € |
| Imponibile personale del compenso | 57.410,17 € | 17.664,67 € |
| IRPEF, senza detrazioni | 16.886,37 € | 4.062,87 € |
| Addizionali ipotetiche | 1.148,20 € | 353,29 € |
| Netto del compenso | 39.375,60 € | 13.248,51 € |
| Utile residuo prima IRES | 0,00 € | 55.509,00 € |
| IRES sul residuo | 0,00 € | 13.322,16 € |
| Dividendo lordo | 0,00 € | 42.186,84 € |
| Ritenuta dividendi | 0,00 € | 10.968,58 € |
| Dividendo netto | 0,00 € | 31.218,26 € |
| Netto personale complessivo | 39.375,60 € | 44.466,77 € |
| Differenza di netto disponibile | — | +5.091,17 € |
La deduzione del compenso è già incorporata nel calcolo: non aggiungere un secondo beneficio IRES. L’IRAP non è calcolata: il confronto reale deve verificare anche questa imposta e gli altri effetti esclusi dal modello.
Le percentuali spiegate senza scorciatoie
Per il compenso assimilato al lavoro dipendente, nel 2026 l’IRPEF è progressiva: 23% fino a 28.000 euro, 33% sulla parte oltre 28.000 e fino a 50.000 euro, 43% sulla parte eccedente. A questi importi si aggiungono le addizionali effettive.
La Gestione Separata dell’amministratore senza altra copertura e non pensionato è al 35,03%, come previsto dalla circolare INPS n. 8/2026: due terzi dei contributi sono societari e un terzo personali. Con altra copertura obbligatoria o pensione l’aliquota ordinariamente applicabile è il 24%.
Per i dividendi del socio persona fisica residente, fuori impresa, il percorso ordinario comprende IRES societaria al 24% e ritenuta del 26% sul dividendo. Le aliquote non si sommano: 100 euro prima dell’IRES diventano 76 euro e poi 56,24 euro netti, sempre senza IRAP.
I riferimenti sono l’articolo 77 del TUIR e l’articolo 27 del DPR 600/1973. Altri percettori o regimi richiedono una verifica separata.
Se vuoi capire meglio costo, lordo e netto del compenso, leggi quanto costa davvero il compenso amministratore. La deducibilità IRES richiede requisiti e pagamento; per i redditi assimilati conta anche la cassa allargata al 12 gennaio quando applicabile. Nel caso ordinario assimilato non c’è deduzione dalla base IRAP.
Il netto non decide da solo: cinque domande utili
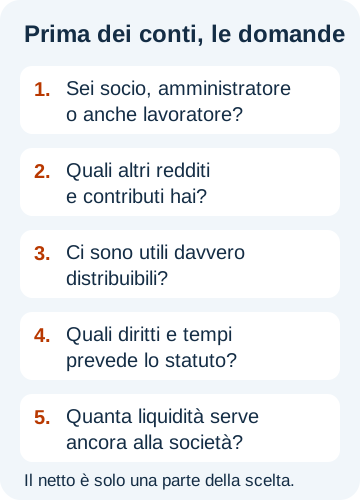
1. Lavori anche nell’impresa, oltre ad amministrarla?
Il dividendo in quanto tale non è un compenso soggetto alla Gestione Separata. Ma un socio lavoratore può avere distinti obblighi artigiani o commercianti sulla propria quota di reddito d’impresa, anche se gli utili non vengono distribuiti.
La circolare INPS n. 84/2021 distingue il lavoro nella società dalla mera partecipazione al capitale. Per questo «dividendo senza Gestione Separata» non significa «nessun INPS per ogni socio».
2. Hai altri redditi o una diversa posizione previdenziale?
Altri redditi, detrazioni e contributi possono modificare il netto. Se l’incarico è attratto nell’attività professionale, possono cambiare anche inquadramento fiscale e previdenziale.
Nel caso principale i contributi complessivi scendono da 22.769,50 a 7.006 euro, cioè 15.763,50 euro in meno. Non è possibile tradurre automaticamente questa differenza in una perdita pensionistica precisa: conta l’intera storia assicurativa.
3. Gli utili sono davvero distribuibili?
L’articolo 2478-bis del codice civile richiede utili realmente conseguiti e risultanti da un bilancio regolarmente approvato. Vanno verificati perdite, capitale, riserva legale e altre riserve indisponibili, oltre alla decisione di distribuzione.
Avere denaro sul conto non basta. Se si usano riserve pregresse, contano anche la loro natura e la tassazione già sostenuta.
4. Ci sono altri soci e quali tempi prevedono le decisioni?
Il nostro esempio riguarda un socio unico. Con più soci, il fabbisogno aziendale comprende anche i dividendi spettanti agli altri, secondo quote e diritti particolari ammessi dallo statuto: lo chiarisce l’articolo 2468 del codice civile.
Il compenso può avere cadenza mensile con valida determinazione societaria. Un dividendo già deliberato può prevedere pagamenti rateizzati: è diverso da anticipi su utili futuri non accertati e distribuibili.
5. Quanta liquidità deve restare alla SRL?
Immagina un’impresa che incassa soprattutto in estate, ma paga fornitori e imposte tutto l’anno. Anche una combinazione fiscalmente interessante può essere inadatta se svuota il conto nei mesi sbagliati.
La scelta deve lasciare spazio a debiti, imposte e investimenti. La presenza di una perdita non vieta automaticamente il compenso, ma una delibera non rende sostenibile qualsiasi pagamento.
In sintesi: confronta le risorse, poi scegli
- Parti dallo stesso margine aziendale.
- Calcola il netto personale sulle tue condizioni reali.
- Verifica contributi, utili distribuibili e diritti degli altri soci.
- Controlla quando serve il denaro alla persona e quando può uscire dalla società.
Compenso e dividendi possono essere combinati. Il mix non è automaticamente la soluzione più equilibrata: lo diventa soltanto se è coerente con i dati, i ruoli e gli obiettivi della singola situazione.
Approfondiremo questi temi nel webinar BPlanning del 29 ottobre alle 21:00, dedicato al compenso amministratore e alla pianificazione fiscale.
I valori sono illustrativi e si riferiscono alle ipotesi dichiarate. Non costituiscono consulenza professionale individuale.
Domande frequenti su compenso e dividendi
Conviene di più il compenso amministratore o il dividendo?
Non esiste una risposta valida per tutti. Nel nostro esempio, 65.000 euro di compenso sono confrontati con 20.000 euro più dividendi a pari margine societario. Il mix produce 5.091,17 euro netti in più, ma con contributi inferiori e senza dimostrare una convenienza generale.
Come sono tassati i dividendi di una SRL nel 2026?
Nel regime ordinario l’utile imponibile della società è soggetto a IRES al 24%. Sul dividendo al socio persona fisica residente, con partecipazione fuori impresa, si applica normalmente una ritenuta del 26% a titolo d’imposta. Altri regimi e l’IRAP richiedono valutazioni separate.
Sui dividendi si pagano contributi INPS?
Il dividendo in quanto tale non è soggetto alla Gestione Separata dell’amministratore. Il socio lavoratore può però avere distinti obblighi artigiani o commercianti sulla quota di reddito della SRL, anche senza distribuzione. Occorre verificare il suo inquadramento.
Si possono distribuire dividendi ogni mese?
Servono utili o riserve distribuibili e una decisione valida. Il pagamento rateizzato di un dividendo già deliberato è diverso da anticipi mensili su utili futuri non accertati. Il calendario va verificato insieme ai presupposti societari e alla liquidità.
Si possono combinare compenso e dividendi?
Sì, se la persona è amministratore e socio e ricorrono i presupposti di entrambe le erogazioni. La combinazione va calcolata a pari margine e valutata insieme a deducibilità, previdenza, utili distribuibili, altri soci e fabbisogno finanziario.
Continua a leggereTutte le Guide e Articoli →
Quale CCNL scegliere per la tua azienda?
Quale CCNL scegliere azienda: criteri, rischi e metodo per applicare il contratto collettivo corretto a mansioni, settore e organizzazione…
Leggi >Guida alla responsabilità dell’amministratore SRL
Guida alla responsabilità dell’amministratore SRL: obblighi, rischi personali e controlli concreti per gestire decisioni, conti e crisi con…
Leggi >Guida accordi tra soci per evitare blocchi in SRL
Guida accordi tra soci: clausole, decisioni e tutele per prevenire conflitti, gestire uscite e proteggere operatività e valore della…
Leggi >